Zoveel spaargeld heeft een gemiddeld gezin nodig
doorFabian Morren
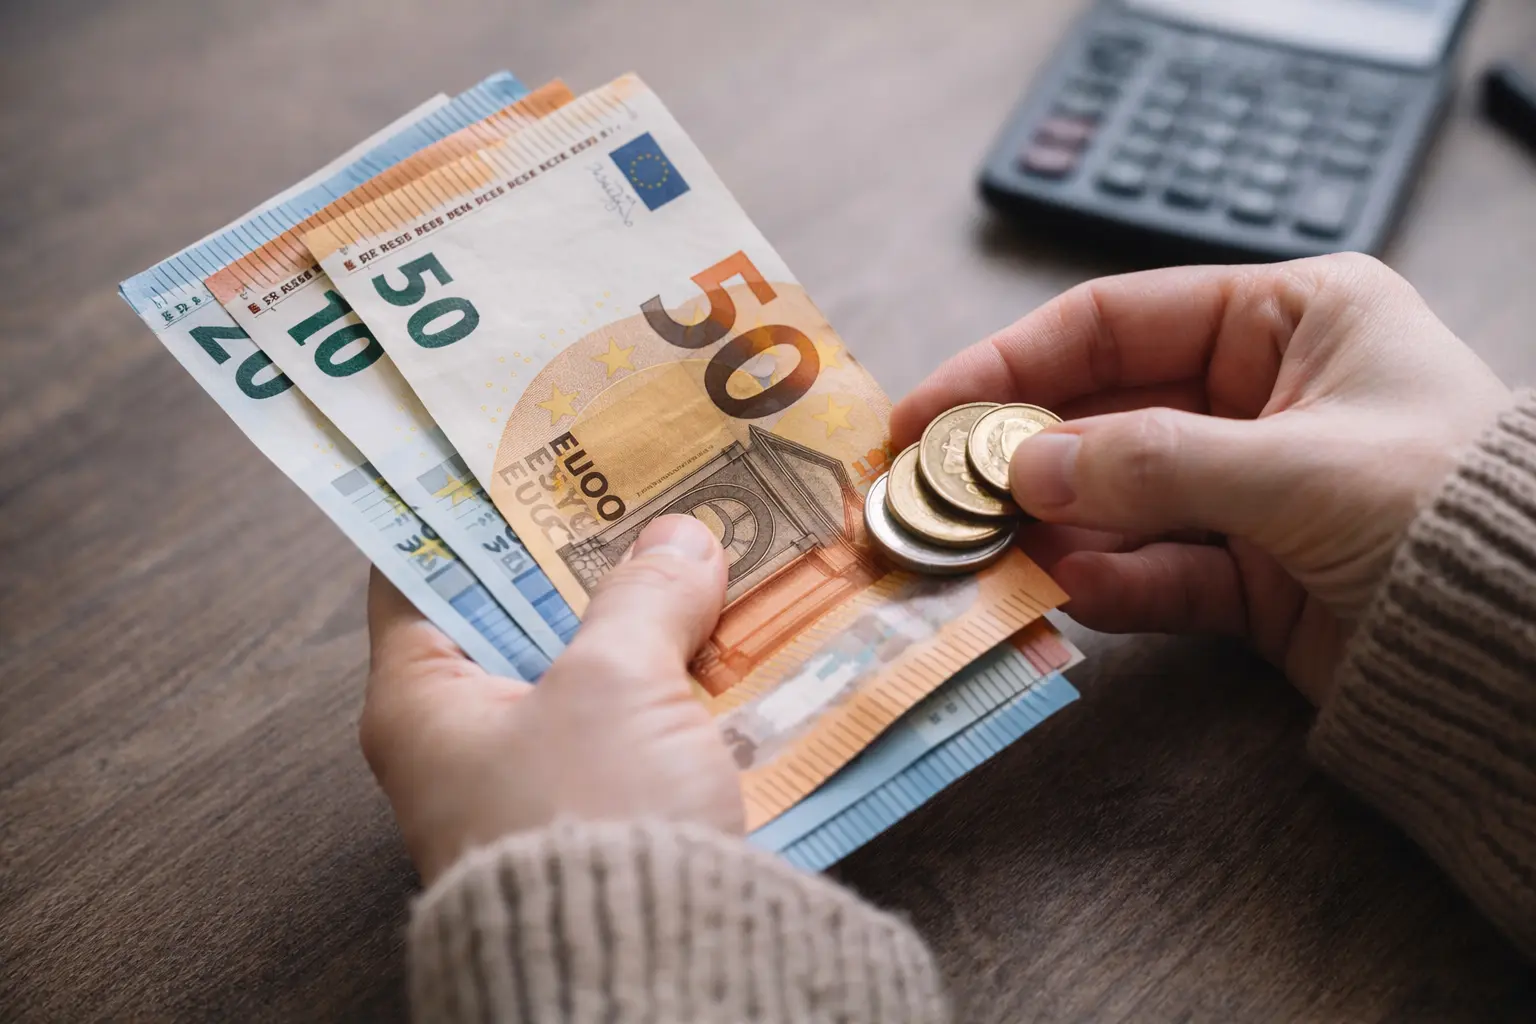
Hoeveel spaargeld moet een gezin eigenlijk hebben? Is 5.000 euro voldoende, moet je streven naar 10.000 euro of is pas 25.000 euro een geruststellend bedrag? Een universeel antwoord bestaat niet. De ideale spaarbuffer hangt af van je inkomen, vaste kosten, gezinssamenstelling en de zekerheid van je werk.
Toch bestaan er enkele richtlijnen die gezinnen kunnen helpen om te bepalen hoeveel geld ze best achter de hand houden.
De vuistregel: drie tot zes maanden inkomen
Volgens Wikifin, het financiële informatieplatform van de Autoriteit voor Financiële Diensten en Markten (FSMA), wordt vaak aangeraden om een spaarbuffer aan te houden van drie tot zes netto-maandlonen. Dat is geen wettelijke verplichting, maar een praktische richtlijn om onverwachte situaties op te vangen.
Voor een gezin met een gezamenlijk netto-inkomen van 4.000 euro per maand betekent dat bijvoorbeeld:
- Drie maanden inkomen: 12.000 euro
- Zes maanden inkomen: 24.000 euro
Dat bedrag hoeft niet noodzakelijk exact gelijk te zijn aan het inkomen. Wie relatief lage maandelijkse uitgaven heeft, kan zijn buffer beter berekenen op basis van de essentiële kosten. Denk aan de hypotheek of huur, energie, voeding, verzekeringen, vervoer en eventuele leningen.
Wikifin benadrukt dat de grootte van de reserve moet worden aangepast aan de persoonlijke en professionele situatie.
Niet elk gezin heeft dezelfde buffer nodig
Een gezin met twee vaste inkomens heeft doorgaans een andere financiële situatie dan een alleenstaande ouder of een zelfstandige met wisselende inkomsten. Ook de aanwezigheid van kinderen kan een invloed hebben op de gewenste reserve.
Een gezin met kinderen krijgt vaker te maken met onverwachte kosten. Denk aan medische uitgaven, schoolkosten, een kapotte gezinswagen of noodzakelijke herstellingen aan de woning. Wie bovendien een woning bezit, moet rekening houden met kosten voor onderhoud, verwarmingsinstallaties, dakwerken of huishoudtoestellen.
Een tweeverdienersgezin met een stabiel inkomen kan mogelijk met een kleinere buffer starten. Bij een zelfstandige, iemand met een tijdelijk contract of een gezin dat volledig afhankelijk is van één inkomen, is een grotere reserve verstandiger.
Hoeveel spaargeld heeft een Belg gemiddeld?
Er circuleren regelmatig hoge bedragen wanneer het gemiddelde spaargeld van Belgen wordt besproken. Die cijfers moeten echter voorzichtig worden geïnterpreteerd. Een gemiddelde kan sterk worden beïnvloed door huishoudens met een zeer groot vermogen. Daarom zegt het gemiddelde niet noodzakelijk hoeveel een doorsnee gezin op zijn rekening heeft staan.
Volgens cijfers die Keytrade Bank in 2025 en 2026 besprak, stond er volgens eerdere gegevens ongeveer 370 miljard euro op Belgische zicht- en spaarrekeningen. Omgerekend kwam dat neer op ongeveer 39.223 euro per volwassen Belg. Dezelfde analyse verwees echter ook naar een mediaan van ongeveer 14.000 euro spaargeld per huishouden op basis van een onderzoek uit 2022. Bij een mediaan heeft de helft van de huishoudens minder en de andere helft meer. Dat cijfer geeft daarom een realistischer beeld van het doorsneegezin dan het gemiddelde.
Belangrijk is wel dat spaargeld per huishouden niet hetzelfde is als een pure noodbuffer. Op die rekening kan ook geld staan dat bedoeld is voor een woning, een auto, een reis, belastingen of toekomstige renovaties.
Een voorbeeld voor een gezin
Stel dat een gezin maandelijks 3.500 euro aan noodzakelijke uitgaven heeft. Dan kan de gewenste buffer als volgt worden berekend:
- Drie maanden vaste uitgaven: 10.500 euro
- Zes maanden vaste uitgaven: 21.000 euro
Voor veel gezinnen kan een eerste doel van ongeveer 10.000 euro dus een belangrijke stap zijn. Wie meer financiële zekerheid wil, kan vervolgens doorgroeien naar 15.000, 20.000 euro of meer.
Het is verstandig om niet alleen naar het maandelijkse inkomen te kijken, maar vooral naar wat er minimaal nodig is om enkele maanden verder te kunnen wanneer een inkomen tijdelijk wegvalt.
Wat hoort wel en niet bij de spaarbuffer?
Een spaarbuffer is bedoeld voor onverwachte situaties. Een kapotte wasmachine, een dringende herstelling aan de wagen, medische kosten of tijdelijk inkomensverlies zijn voorbeelden van uitgaven waarvoor de reserve kan dienen.
Geld voor een geplande vakantie, een nieuwe keuken of een auto die je over twee jaar wilt kopen, hoort beter in een aparte spaarpot. Wikifin raadt aan om geplande uitgaven en onverwachte kosten niet door elkaar te halen. Zo weet je precies welk bedrag werkelijk beschikbaar blijft voor noodgevallen.
Niet al het spaargeld hoeft op één rekening
Een noodbuffer moet vlot beschikbaar zijn. Daarom is een gewone spaarrekening meestal geschikter dan geld dat voor langere tijd is vastgezet of belegd. Beleggingen kunnen in waarde dalen en zijn daardoor minder geschikt om onverwachte facturen op korte termijn te betalen.
Wie een grotere reserve heeft opgebouwd, kan eventueel een deel van het geld gebruiken voor langetermijndoelen. Maar het bedrag dat nodig is voor noodgevallen blijft best veilig en onmiddellijk beschikbaar.
Daarnaast is het belangrijk om na te gaan of de bankrekening onder de depositobescherming valt. In België worden tegoeden bij een bank in principe beschermd tot 100.000 euro per persoon en per bank, binnen de wettelijke voorwaarden.
Een gemiddeld gezin heeft niet één verplicht bedrag aan spaargeld nodig. Als algemene richtlijn kan je mikken op drie tot zes maanden netto-inkomen of noodzakelijke uitgaven. Voor een gezin met 4.000 euro netto-inkomen komt dat bijvoorbeeld neer op 12.000 tot 24.000 euro.
Een buffer van 10.000 euro kan al een sterke basis zijn, maar gezinnen met kinderen, hoge vaste kosten of een onzeker inkomen doen er vaak goed aan om naar een groter bedrag toe te werken. Het belangrijkste is niet hoeveel anderen op hun rekening hebben, maar of je zelf een onverwachte financiële klap kunt opvangen zonder meteen geld te moeten lenen.

Meest Gelezen .

loading

Loading