Hoeveel cash geld moet je eigenlijk thuis bewaren?
doorFabian Morren
Een stroompanne, een storing bij de bank of een probleem met elektronische betalingen: het zijn situaties waarin contant geld plots opnieuw bijzonder nuttig kan zijn. Toch vragen veel mensen zich af hoeveel cash ze best in huis hebben. Een universeel bedrag bestaat niet, maar een beperkte financiële reserve kan wel verstandig zijn.
Een bedrag van ongeveer 100 tot 300 euro per gezin kan voor veel huishoudens een praktische richtlijn zijn om kleine noodzakelijke uitgaven op te vangen wanneer elektronische betalingen tijdelijk niet werken. Het gaat daarbij niet om een officieel opgelegd bedrag, maar om een persoonlijke voorzorgsmaatregel. Wie met meerdere gezinsleden woont of regelmatig cash nodig heeft, kan ervoor kiezen om iets meer achter de hand te houden.
Waarom cash geld thuis nuttig kan zijn
Hoewel betalen met de kaart, smartphone of smartwatch de norm is geworden, zijn elektronische betalingen niet onfeilbaar. Een technische storing bij een bank, een probleem met een betaalterminal of een algemene stroomonderbreking kan ervoor zorgen dat je tijdelijk niet kunt betalen zoals gewoonlijk.
Met contant geld kun je in zo’n situatie bijvoorbeeld noodzakelijke boodschappen, vervoer of andere kleine uitgaven betalen. Ook wanneer een geldautomaat in de buurt tijdelijk niet beschikbaar is, kan een beperkte voorraad cash handig zijn.
Toch is het niet nodig om grote bedragen thuis te bewaren. Voor de meeste dagelijkse betalingen volstaat een bescheiden reserve. Het geld dat je niet meteen nodig hebt, staat doorgaans veiliger op een bankrekening dan in een lade of kast.
Bewaar niet zomaar duizenden euro’s thuis
Grote hoeveelheden contant geld in huis brengen risico’s met zich mee. Bij een woninginbraak kan cash gemakkelijk worden meegenomen. In tegenstelling tot een bankrekening bestaat er ook geen mogelijkheid om een gestolen bedrag terug te halen via een overschrijving of bankblokkering.
Daarnaast is er het risico op brand- of waterschade. Bankbiljetten kunnen beschadigd raken of volledig verloren gaan. Wie toch een groter bedrag thuis bewaart, doet er daarom goed aan eerst na te gaan of de woningverzekering contant geld dekt.
De precieze vergoeding verschilt per verzekeraar en polis. Vaak gelden er maximumbedragen en bijkomende voorwaarden. Soms is de dekking beperkt wanneer het geld niet in een afgesloten of verankerde kluis wordt bewaard. De polisvoorwaarden zijn dus belangrijker dan algemene beweringen over wat “verzekerd” zou zijn.
Een kluis biedt niet automatisch volledige bescherming
Wie cash thuis bewaart, kan overwegen om een kluis te gebruiken. Een eenvoudige kluis maakt het moeilijker om geld snel mee te nemen, maar niet elke kluis is bestand tegen inbraak of brand.
Er bestaat een belangrijk verschil tussen:
- een basis-kluis die vooral bescherming biedt tegen nieuwsgierige huisgenoten;
- een inbraakwerende kluis;
- een brandwerende kluis;
- een gecertificeerde kluis die aan bepaalde veiligheidsnormen voldoet.
Een kluis die niet stevig is verankerd, kan bij een inbraak bovendien in zijn geheel worden meegenomen. Wie een groter bedrag bewaart, moet daarom niet alleen naar het slot kijken, maar ook naar de inbraakwerendheid, brandbestendigheid en correcte verankering.
Denk ook aan de samenstelling van je cashreserve
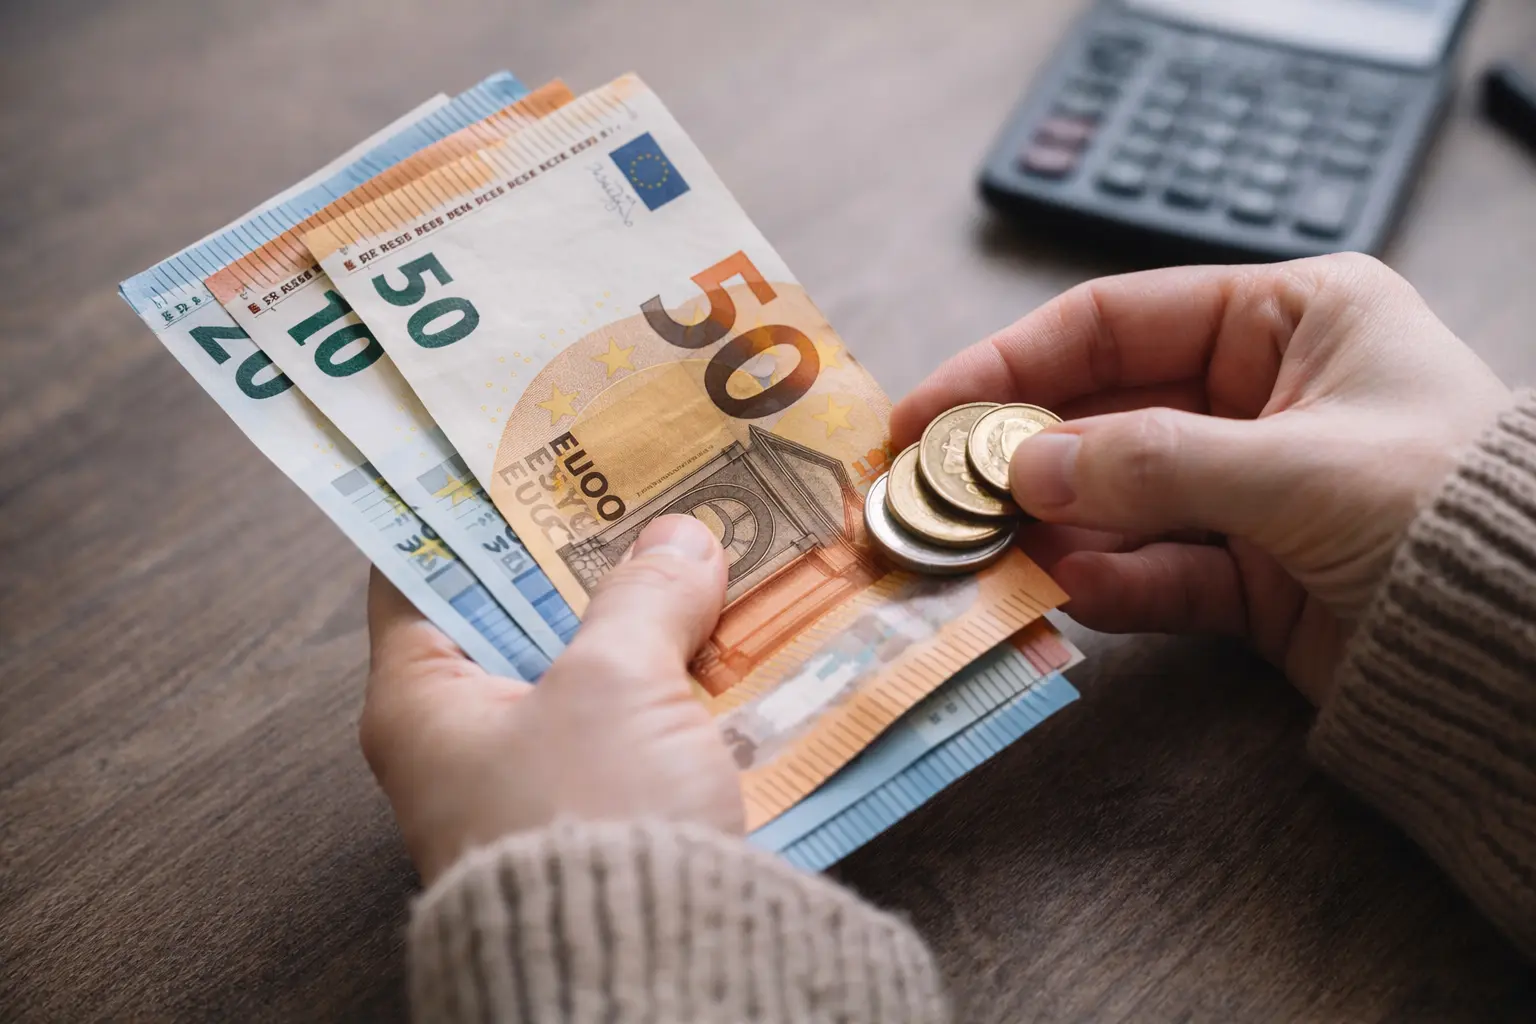
Het is niet bijzonder praktisch om uitsluitend grote biljetten in huis te hebben. Een bedrag van 200 euro in biljetten van 100 euro is bijvoorbeeld minder bruikbaar voor kleine aankopen wanneer een handelaar geen wisselgeld heeft.
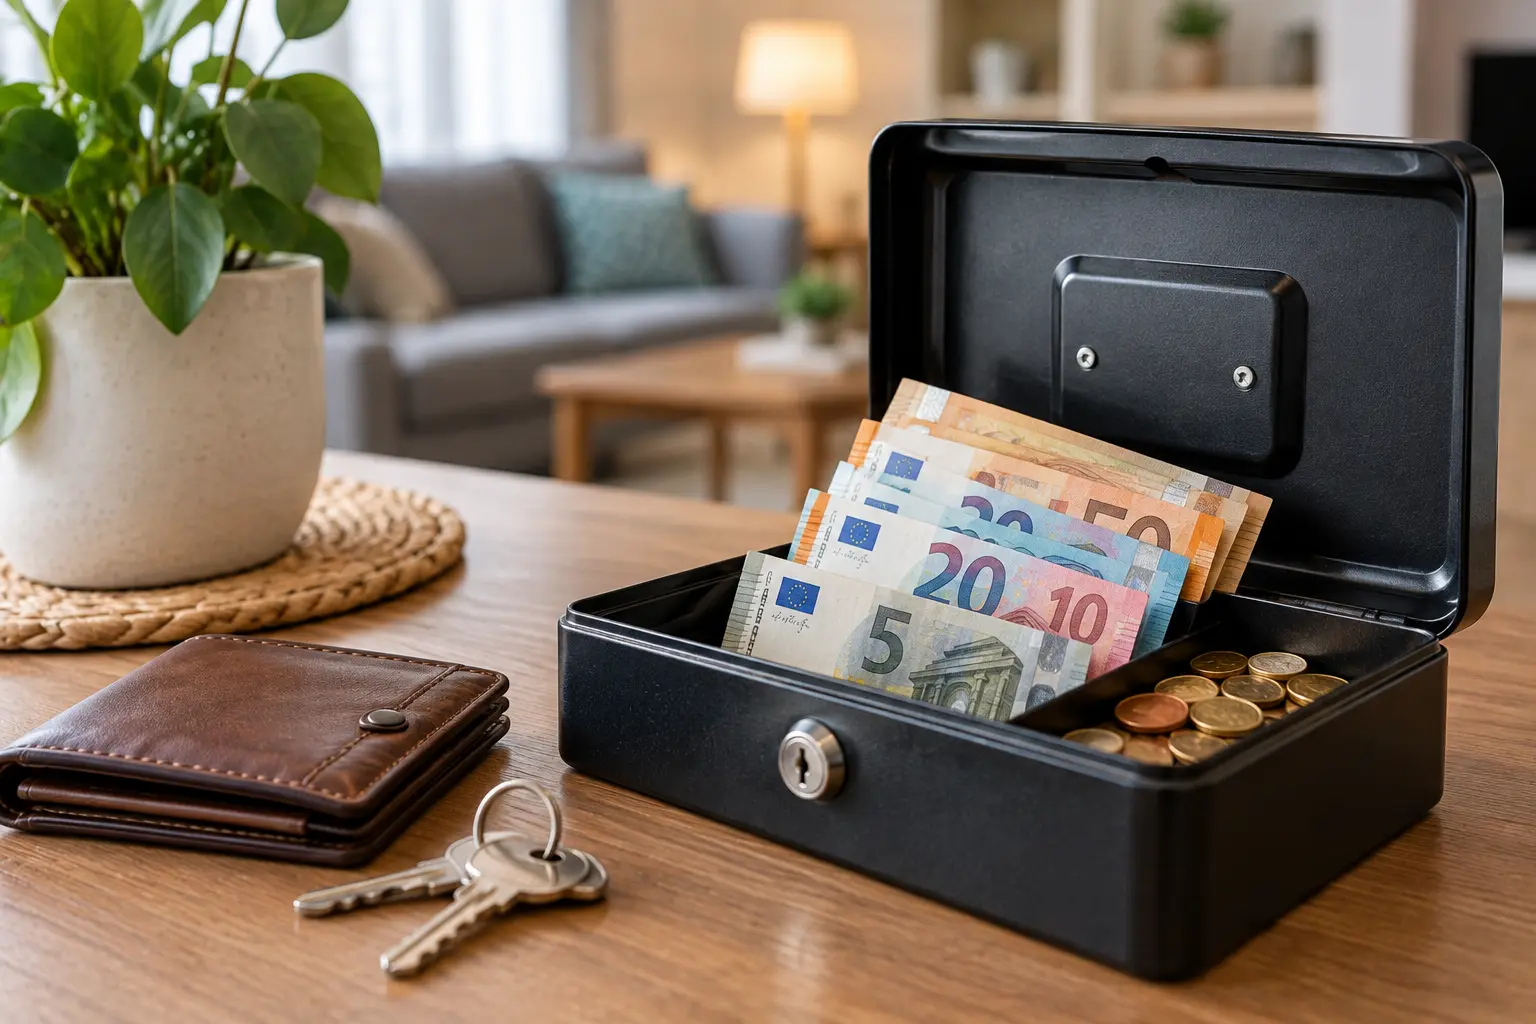
Een kleine reserve kan daarom het best bestaan uit een combinatie van:
- biljetten van 5, 10 en 20 euro;
- enkele biljetten van 50 euro;
- een beperkte hoeveelheid muntgeld.
Bewaar het geld op een droge, discrete en veilige plaats. Vermijd plekken die voor inbrekers voor de hand liggen, zoals een nachtkastje, keukenlade of klassieke geldkist.
Hoeveel is voor jou verstandig?
De juiste hoeveelheid hangt af van je gezinssituatie, maandelijkse uitgaven en persoonlijke voorkeur. Voor een alleenstaande kan 50 tot 100 euro voldoende zijn als noodreserve. Een gezin met kinderen kan eerder kiezen voor 100 tot 300 euro. Wie vaak onderweg is of in een landelijke omgeving woont, kan een iets grotere reserve nuttig vinden.
Belangrijk is vooral dat cash geld een kleine noodbuffer blijft en geen alternatief wordt voor sparen. Grote bedragen horen doorgaans niet thuis in een woning, maar op een veilige rekening of in een andere passende financiële oplossing.
De beste aanpak is daarom eenvoudig: houd een beperkt bedrag aan kleine biljetten en munten achter de hand, controleer de dekking van je verzekering en vul de reserve alleen aan wanneer je daar een concrete reden voor hebt.
Meest Gelezen .
loading

Loading